Die Freiheitsstrategie legt Ihr Vermögen langfristig in ausgewählten Aktien, Edelmetallen und Bitcoin an, in einem steuerlich vorteilhaften Rahmen. Erträge bleiben während der Laufzeit investiert und werden erst bei der Auszahlung besteuert. Zugleich lässt sich Vermögen frühzeitig an die nächste Generation weitergeben.
100.000
Mindestanlage, in Euro oder Schweizer Franken
250.000
Ab dieser Summe auch für die Nachfolgegestaltung
Schweiz
Verwahrt bei der St. Galler Kantonalbank in der Schweiz
62/12
Die Regel, an die die hälftige Besteuerung geknüpft ist
Angelegt wird wie in der Sicherungsstrategie, die wir gemeinsam mit Marc Friedrich entwickelt haben: in ausgewählte Einzelaktien, physisch hinterlegtes Gold und Silber, ein Bitcoin-ETP und eine Position in Schweizer Franken. Das Portfolio bleibt gleich, nur der rechtliche Rahmen ist ein anderer.
Den Rahmen bildet ein sogenannter Versicherungsmantel, verwahrt wird das Vermögen bei der St. Galler Kantonalbank. Steuerlich gibt es dadurch wesentliche Unterschiede: Erträge innerhalb der Police werden nicht laufend besteuert, sondern erst bei der Auszahlung. Sind bestimmte Voraussetzungen erfüllt, wird dabei nur die Hälfte des Ertrags versteuert.
Der zweite Unterschied betrifft die Vermögensnachfolge. Eine Police lässt sich bereits zu Lebzeiten übertragen, und zwar zum heutigen Wert und unter Nutzung der heutigen Freibeträge. Die künftigen Erträge stehen dann bereits dem Beschenkten zu. Deshalb empfehlen wir die Strategie ab 250.000 auch für die Nachfolgeplanung.
Beide Vorteile sind an Bedingungen geknüpft. Diese finden Sie weiter unten vollständig aufgeführt.
Ein gewöhnliches Depot und ein Versicherungsmantel werden steuerlich unterschiedlich behandelt: beim Umschichten, am Ende der Laufzeit und im Todesfall. Die Beschreibung gilt für Privatanleger, die in Deutschland unbeschränkt steuerpflichtig sind. In Österreich und der Schweiz gelten andere Regeln.
Anlass
Im gewöhnlichen Depot
Im Versicherungsmantel
Wenn wir umschichten
Im gewöhnlichen Depot
Auf jeden realisierten Gewinn fällt Abgeltungsteuer an, einschließlich Solidaritätszuschlag rund 26,4 %. Dieser Betrag fließt aus dem Depot ab und steht nicht mehr für die Anlage zur Verfügung.
Im Versicherungsmantel
Innerhalb der Police fällt keine laufende Steuer an. Der volle Betrag bleibt investiert. Über lange Zeiträume ist das in der Regel der größte der drei Effekte.
Am Ende der Laufzeit
Im gewöhnlichen Depot
Abgeltungsteuer auf den gesamten Gewinn, unabhängig davon, wie lange Sie gehalten haben.
Im Versicherungsmantel
Nur die Hälfte des Gewinns wird versteuert, und zwar mit Ihrem persönlichen Steuersatz. Voraussetzung: Die Auszahlung erfolgt nach dem 62. Geburtstag, und der Vertrag bestand mindestens zwölf Jahre (62/12-Regel).
Im Todesfall
Im gewöhnlichen Depot
Der Depotwert fällt in den Nachlass. Auf den Wert fällt Erbschaftsteuer an, auf den Gewinn Kapitalertragsteuer, sobald die Erben verkaufen.
Im Versicherungsmantel
Die Todesfallleistung einer Lebensversicherung ist einkommensteuerfrei. Ob Erbschaftsteuer anfällt, hängt von der Gestaltung ab. Mehr dazu im Abschnitt zur Nachfolge.
Dieselbe Anlage, einmal im gewöhnlichen Depot und einmal im Versicherungsmantel. Der Unterschied entsteht vor allem dadurch, dass Erträge im Versicherungsmantel während der Laufzeit nicht besteuert werden und vollständig investiert bleiben.
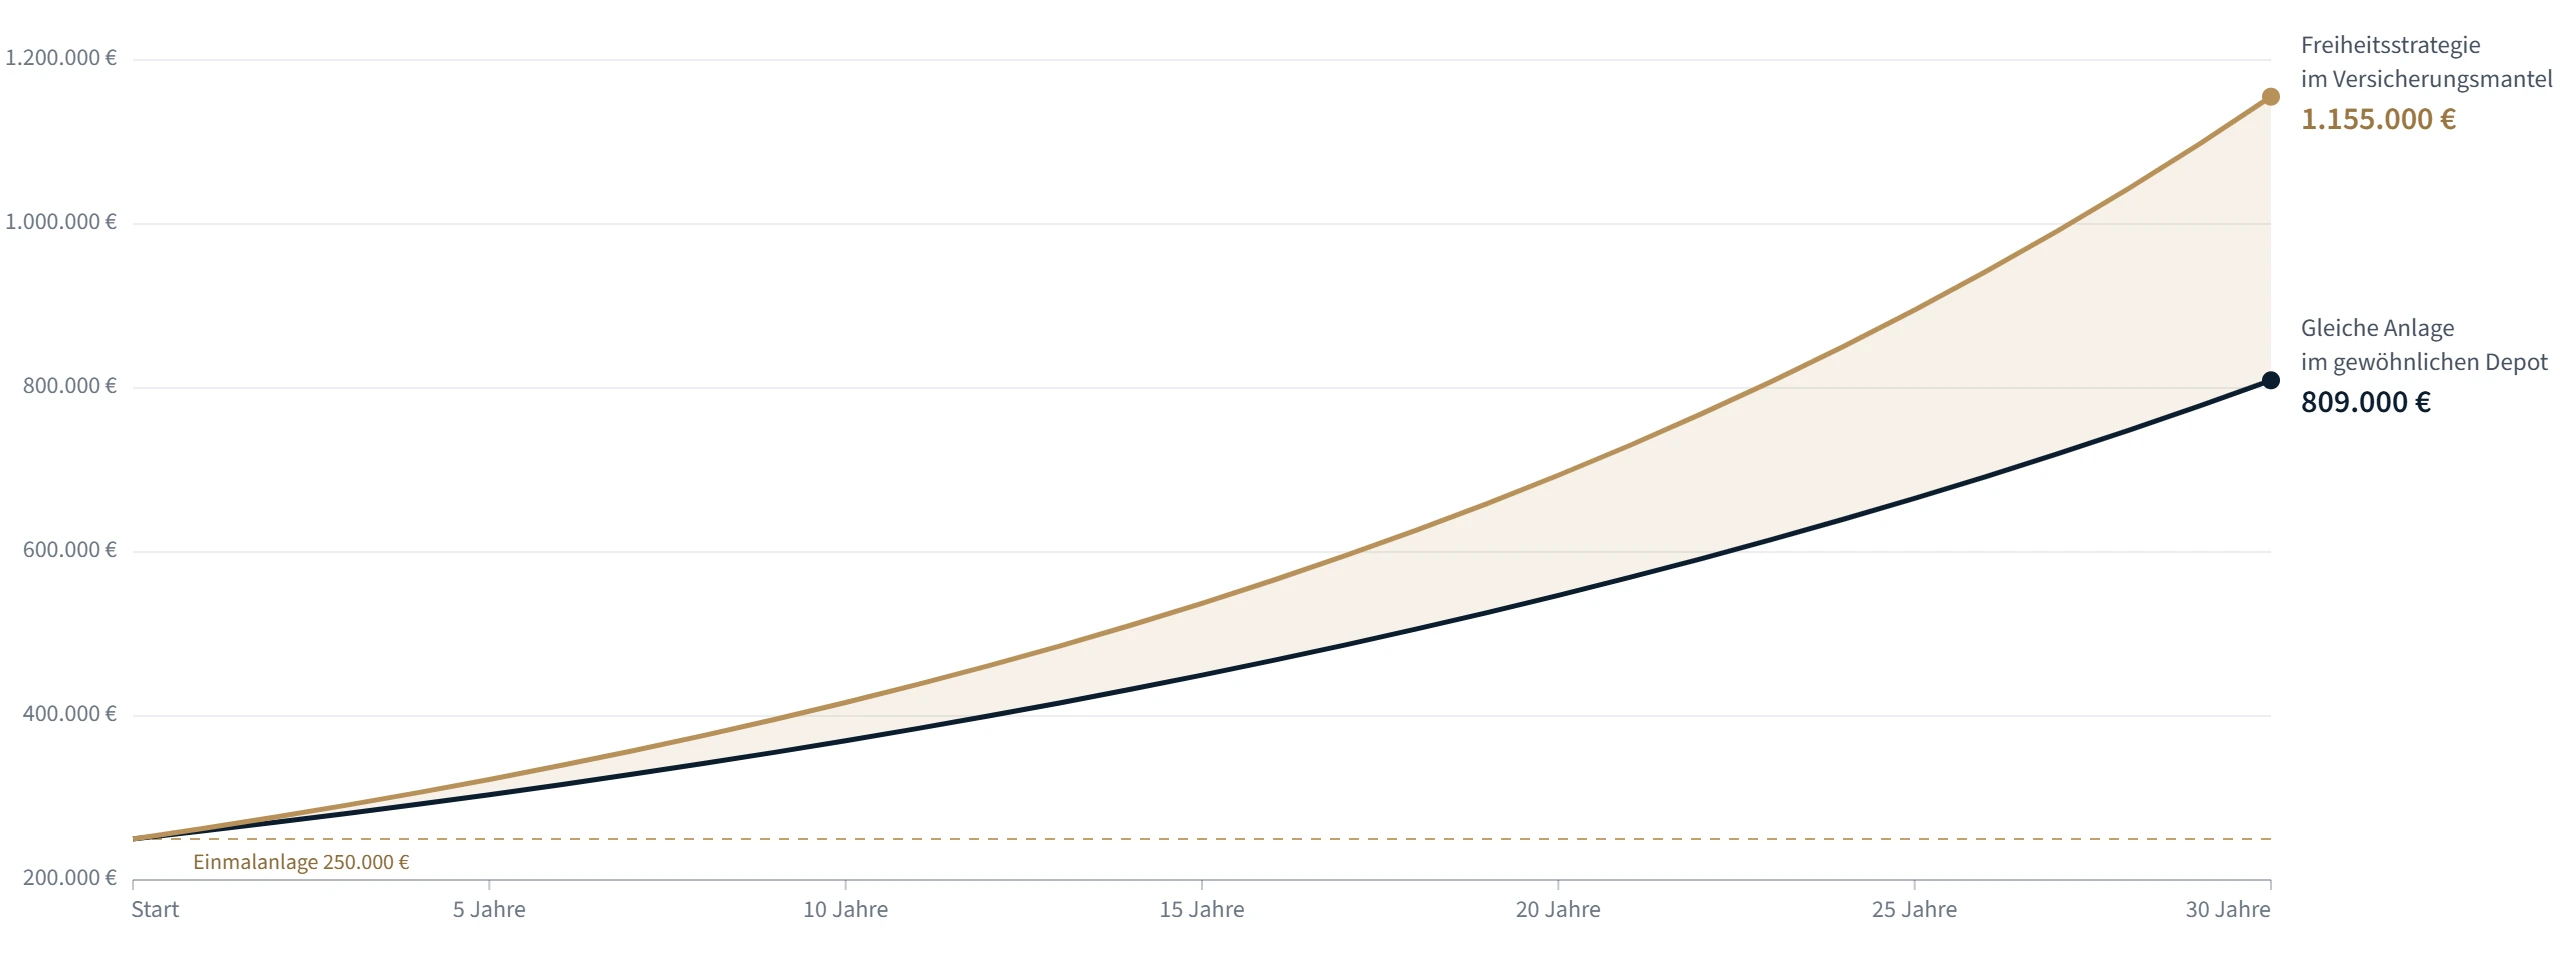
Modellrechnung: 55-jähriger Anleger, Einmalanlage 250.000 €, 7 % Rendite pro Jahr vor Kosten. Freiheitsstrategie: Kosten von 1,49 % pro Jahr und 5 % erfolgsabhängige Gebühr. Gewöhnliches Depot: Kosten von 1,29 % pro Jahr und 5 % erfolgsabhängige Gebühr, jährlicher Abzug von 26,375 % Abgeltungsteuer inklusive Solidaritätszuschlag auf den Ertrag. Die künftige Wertentwicklung ist nicht garantiert.
Wir sind keine Steuerberater. Estably ist eine Vermögensverwaltung und bietet weder Steuer- noch Rechtsberatung an. Die Beschreibung erklärt die allgemeine Funktionsweise und ersetzt keine Beurteilung Ihres Einzelfalls. Wie sich der rechtliche Rahmen bei Ihnen auswirkt, hängt unter anderem von Wohnsitz, Steuersatz, Alter, Familienstand und Laufzeit ab. Wir empfehlen, dies vor Vertragsabschluss mit Ihrem Steuerberater zu prüfen.
Eine Police lässt sich bereits zu Lebzeiten übertragen. Werden 99 Prozent verschenkt und ein Prozent behalten, wird der heutige Wert übertragen. Über den verbleibenden Anteil behalten Sie ein Mitspracherecht beim Zugriff auf das Kapital. Die künftige Wertentwicklung kommt bereits dem Beschenkten zugute.
Gerechnetes Beispiel
400.000 € werden angelegt und entwickeln sich über 31 Jahre mit 7 % pro Jahr auf rund 3,25 Millionen. Die Tochter ist Alleinerbin. Gegenübergestellt sind ein gewöhnliches Depot und eine Police, die zu Beginn zu 99 % verschenkt wurde.
Im gewöhnlichen Depot
Das sind 45 % des Gewinns von 2,85 Millionen.
Mit der Freiheitsstrategie
Die Schenkung von 396.000 € bleibt unter dem Kinderfreibetrag von 400.000 €, und Todesfallleistungen aus Lebensversicherungen sind einkommensteuerfrei.
Was bei diesem Beispiel zu beachten ist. Es stellt einen ungünstigen und einen günstigen Fall gegenüber. Die 541.500 € ergeben sich, weil vom Gesamtwert der Kinderfreibetrag von 400.000 € abgezogen und der Rest mit 19 % besteuert wird. Dass der Freibetrag zufällig der Anlagesumme entspricht, kann die Rechnung missverständlich machen. Die 751.688 € fallen nur an, wenn die Erbin die Anlagen tatsächlich verkauft. Der Wert von null setzt voraus, dass der Freibetrag der Tochter nicht anderweitig genutzt wurde, die Gestaltung vom Finanzamt anerkannt wird und die heutige Rechtslage 31 Jahre lang bestehen bleibt.
Für Anleger, die langfristig planen und ihr Vermögen geordnet an die nächste Generation weitergeben möchten.
Ausgewählte Einzelaktien, physisch hinterlegte Gold- und Silber-ETFs, ein Bitcoin-ETP und eine Position in Schweizer Franken. Das Team der Friedrich Strategie GmbH bringt seine Analysen und Einschätzungen in den Anlageprozess ein. Die Anlageentscheidungen trifft und verantwortet Estably.
Die Vermögenswerte werden über die Liechtenstein Life Assurance AG bei der St. Galler Kantonalbank verwahrt, überwiegend über die SIX SIS. Die Kantonalbank gehört zu 51 % dem Kanton St. Gallen, der für ihre Verbindlichkeiten haftet, soweit das Bankvermögen nicht ausreicht.
Nach liechtensteinischem Versicherungsaufsichtsrecht bilden die Anlagen eine Sondermasse. Wird der Versicherer zahlungsunfähig, fallen sie nicht in die Insolvenzmasse, sondern werden vorrangig behandelt.
Zuzahlungen sind jederzeit und unbegrenzt möglich, Entnahmen ebenfalls, solange mindestens 100.000 im Vertrag verbleiben. Eine Auszahlung dauert in der Regel wenige Werktage, in Ausnahmefällen bis zu einem Monat.
Die Zusammensetzung ist für alle Kunden gleich.
Der Vertrag kann jederzeit aufgelöst werden. Die steuerlichen Vorteile sind jedoch an eine Mindestlaufzeit und an das Alter bei Auszahlung geknüpft. Bei einer frühen Auflösung gehen sie ganz oder teilweise verloren. Die Strategie ist daher auf einen langen Anlagezeitraum ausgelegt.
Für Depotbank und Versicherungsmantel fallen zusätzlich zur Verwaltungsgebühr 0,50 % pro Jahr an.
Laufend, pro Jahr
Erfolgsabhängig
5 %
auf den Gewinn, jedoch nur bei einem neuen Höchststand Ihres Portfolios. Nach dem High-Water-Mark-Prinzip fällt sie erst wieder an, wenn dieser Höchststand übertroffen wird, und nicht bereits dann, wenn sich das Portfolio nach einem Rückgang erholt.
Was nicht anfällt
Es fallen keine Abschluss- oder Vertriebskosten für die Police an, keine Ausgabeaufschläge und keine Kündigungsgebühr. Die laufenden Kosten werden dem angelegten Vermögen entnommen, Sie müssen nichts gesondert überweisen.
Der Steuervorteil setzt voraus, dass die heutigen Regeln bestehen bleiben und Sie die Bedingungen bis zum Ende der Laufzeit einhalten.
Der Vorteil hängt vom Steuerrecht ab. Die hälftige Besteuerung, die Freibeträge und die Behandlung der Todesfallleistung entsprechen dem geltenden Recht. Über einen Zeitraum von dreißig Jahren kann sich das ändern. Die heutige Berechnung beruht auf den heutigen Regeln.
Die Freiheitsstrategie gilt nur für deutsche Steuerpflichtige. Die beschriebenen Wirkungen beziehen sich auf Privatpersonen, die in Deutschland unbeschränkt steuerpflichtig sind.
Bei einem frühen Ausstieg entfällt der Vorteil. Vor dem 62. Geburtstag oder vor Ablauf von zwölf Jahren Laufzeit gilt die hälftige Besteuerung nicht.
Die Anlage entspricht der Sicherungsstrategie. Rund drei Viertel des Portfolios sind in Unternehmen investiert, hinzu kommen Gold und Silber sowie eine kleine Bitcoin-Position.
Ein zusätzlicher Vertragspartner. Neben der Depotbank ist die Liechtenstein Life Assurance AG Ihr Vertragspartner. Die Anlagen bilden zwar eine Sondermasse, die Struktur ist aber komplexer als bei einem Depot auf Ihren Namen.
Freiheitsstrategie
Sicherungsstrategie
Angelegt wird in
Freiheitsstrategie
Einzelaktien, Gold- und Silber-ETFs (physisch hinterlegt), Bitcoin-ETP und Schweizer Franken
Sicherungsstrategie
Dieselben Werte, Gold physisch gelagert
Rechtlicher Rahmen
Freiheitsstrategie
Fondsgebundene Lebensversicherung bei Liechtenstein Life
Sicherungsstrategie
Wertpapierdepot auf Ihren Namen
Depotbank
Freiheitsstrategie
St. Galler Kantonalbank
Sicherungsstrategie
Liechtensteinische Landesbank
Laufende Kosten
Freiheitsstrategie
0,99 % Verwaltungsgebühren plus 0,50 % für Depotbank und Versicherungsmantel
Sicherungsstrategie
0,99 % Verwaltungsgebühren plus 0,30 % Depotgebühren
Steuer auf Umschichtungen
Freiheitsstrategie
Fällt während der Laufzeit nicht an
Sicherungsstrategie
Abgeltungsteuer bei jedem realisierten Gewinn
Passt zu Ihnen, wenn
Freiheitsstrategie
Sie langfristig investieren, steuerliche Vorteile nutzen und Ihr Vermögen in der Schweiz verwahren lassen möchten.
Sicherungsstrategie
Sie Ihr Vermögen flexibel in einem eigenen Depot in Liechtenstein verwalten lassen möchten.
Die Freiheitsstrategie und die Sicherungsstrategie verfolgen denselben Investmentansatz, unterscheiden sich jedoch in ihrer rechtlichen und steuerlichen Struktur. Gemeinsam prüfen wir, welche Variante für Ihre Situation sinnvoller ist. Ein späterer Wechsel von der Sicherungsstrategie in die Freiheitsstrategie ist grundsätzlich möglich.
Bin ich durch den Versicherungsmantel gebunden?
Vertraglich nicht: Ein- und Auszahlungen sowie die Auflösung sind jederzeit möglich. Wirtschaftlich besteht jedoch eine Bindung, da die Steuervorteile an Mindestlaufzeit und Alter geknüpft sind. Bei einem Ausstieg nach beispielsweise fünf Jahren sind die Kosten für den Versicherungsmantel angefallen, ohne dass sich der Steuervorteil auswirkt.
Was ist die 62/12-Regel?
Bei Lebensversicherungsverträgen, die seit 2005 abgeschlossen wurden, wird nur die Hälfte des Unterschieds zwischen Auszahlung und eingezahlten Beiträgen versteuert. Voraussetzung ist, dass die Auszahlung nach dem vollendeten 62. Lebensjahr erfolgt und der Vertrag mindestens zwölf Jahre bestand. Andernfalls wird der volle Ertrag besteuert.
Welcher Versicherer ist der Partner?
Die Liechtenstein Life Assurance AG mit Sitz in Liechtenstein, gegründet 2008, beaufsichtigt von der liechtensteinischen FMA und Teil der prosperity company AG.
Wie wechsle ich aus der Sicherungsstrategie?
In einem Gespräch prüfen wir, ob der Wechsel für Sie sinnvoll ist, und übernehmen die Abwicklung.
Wie schnell komme ich an mein Geld?
In der Regel wenige Werktage nach dem Auszahlungsauftrag, in Ausnahmefällen bis zu einem Monat. Das dauert etwas länger als bei einem gewöhnlichen Depot, da die Versicherung als zusätzliche Stelle beteiligt ist.
Kann ich die Zusammensetzung beeinflussen?
Nein, sie ist für alle Kunden gleich. Individuelle Vorgaben berücksichtigen wir ab Estably Premium, also ab 1 Mio. €.
Das besprechen wir gern persönlich mit Ihnen. Gemeinsam rechnen wir durch, ob sich der Versicherungsmantel in Ihrer Situation lohnt.